Aracım pert çıktı: sigorta ne öder, araç kimde kalır?
Kısa Cevap
Tam hasar kararında sigortanın hesabı, aracın hasar günündeki rayiç değerinden başlar. Aracı sigortacıya bırakırsanız sovtaj düşülmez; araç sizde kalırsa hasarlı hâlinin değeri, yani sovtaj bedeli düşülür. İki yolda da tazminat, hurda tescil belgesi ibraz edildikten sonra ödenir.
- Yayın
- 10 dk okuma
İçindekiler
- Pert kararının dayandığı iki şart
- Ödenecek tutarın çıkış noktası: rayiç değer
- Araç sizde kalırsa: sovtaj bedeli ve bir aylık süre
- Araç sigortacıya bırakıldığında süreç nasıl ilerler?
- Tazminat ödemesi hangi belgeyi bekler?
- Tam hasarlı araç yeniden trafiğe çıkabilir mi?
- Vergi, poliçe ve diğer yükümlülükler ne olur?
- Karar vermeden önce izlenecek sıra
- Kaynakça
- Sıkça Sorulan Sorular
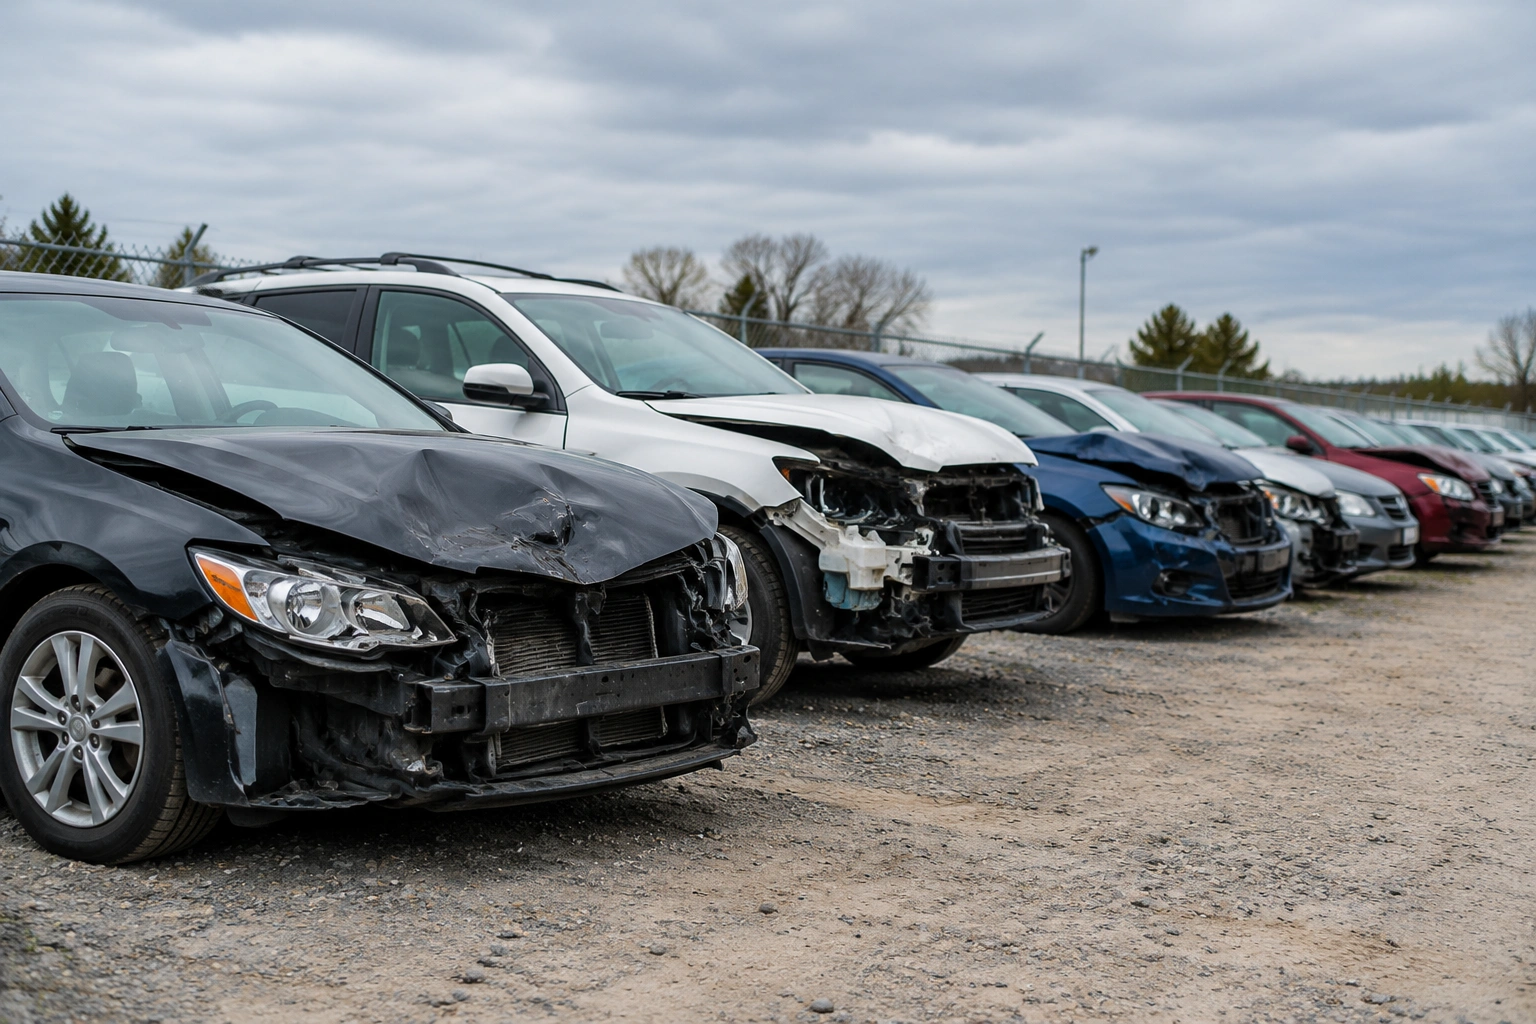
Eksper raporu geldi ve sigorta şirketi aracınız için tam hasar kararı verdi. Halk arasında “araç pert çıktı” denen bu durumda akla gelen ilk iki soru hemen her zaman aynıdır: sigorta ne kadar ödeyecek ve araç kimde kalacak? Bu iki soru birbirinden ayrı değildir, çünkü aracı kime bıraktığınız size ödenecek tutarı doğrudan değiştirir. Doğru kararı verebilmek için kararın hangi ölçüte dayandığını, tazminatın nasıl hesaplandığını ve ödemenin hangi belgeyi beklediğini bilmeniz gerekir.
PertCar olarak sigortanın tam hasar dediği araçları da satın alıyoruz; karar anındaki soruları bu yüzden araç sahipleriyle birlikte sık sık cevaplıyoruz. Anlattığımız her kural sigorta ve tescil mevzuatının resmî metinlerine dayanır, kaynakları sayfanın sonunda bulabilirsiniz. Poliçenizin özel şartları ve eksper raporunuz yine de ilk başvuracağınız belgelerdir; genel kuralı onlarla birlikte okuyun.
Pert kararının dayandığı iki şart
Mevzuatta “pert” diye bir terim yoktur; sigorta metinlerindeki karşılığı tam hasardır. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu’nun 1/7/2025’ten beri yürürlükte olan 2025/12 sayılı genelgesine göre bir aracın tam hasarlı sayılması için iki şartın aynı anda gerçekleşmesi gerekir. Birincisi, onarım için gereken masrafın vergiler dahil aracın hasar tarihindeki değerini geçmesidir. İkincisi, eksper raporunun aracın artık onarım kabul etmediğini tespit etmesidir.
Kasko genel şartları da aynı iki koşulu birlikte arar. Bu yüzden tek koşul kararı vermeye yetmez: masraf değeri aşsa bile eksper aracın onarılabileceğini yazdıysa ortada tam hasar yoktur. Tersi de geçerlidir; onarım güç görünse de masraf aracın değerinin altında kalıyorsa araç tam hasarlı sayılmaz. Kararı anlamanın yolu, raporda bu iki tespitin nasıl yazıldığına bakmaktır.
Tam hasarın ölçütü şirketten şirkete değişmez; poliçenize özel bir oran da yoktur. “Bizim şirket yüzde yetmişte pert sayar” gibi bir cümleyle karşılaşırsanız, bunun genel şartlarda dayanağı olmadığını bilin. Oranla ölçülen kavram ağır hasardır ve onun eşiği, onarım masrafının aracın değerinin yüzde altmışını aşmasıdır. Ağır hasarlı araç onarılıp yeniden trafiğe çıkabildiği için iki kararın sonuçları birbirinden çok farklıdır.
Kararın dayanağı eksper raporu olduğundan raporun bir kopyasını sigortacınızdan istemek ilk işiniz olmalı. Raporda masrafın tutarı, aracın kaza günündeki değeri ve onarıma ilişkin teknik görüş birlikte yer alır. Bu üç bilgi, hem tazminat hesabını kendiniz yapmanıza hem de aracın hasarlı hâline gelecek teklifleri değerlendirmenize yarar. Rapordaki bir tespite katılmıyorsanız itiraz yolunu sigortacınızdan ya da bir hukukçudan öğrenin.
Ödenecek tutarın çıkış noktası: rayiç değer
Tam hasarda sigortanın hesabı, aracın riziko tarihindeki, yani hasarın meydana geldiği gündeki rayiç değerinden başlar. Rayiç değer, aracın o gün piyasada ne ettiğini anlatır; marka, model, yıl, donanım ve kilometre bu değerin başlıca belirleyicileridir. Sigortacı bu değeri dosyanızda yazılı olarak bildirir. Değeri düşük bulduğunuzda hangi verilere dayandığını yazılı olarak sorabilirsiniz.
Aracınızın ek donanımı, bakım geçmişi ya da düşük kilometresi gibi değeri artıran özellikleri varsa bunları belgeleriyle sigortacınıza iletin ve hesapta dikkate alınıp alınmadığını yazılı sorun. Faturalar, servis kayıtları ve donanım listesi bu konuda en işe yarar belgelerdir. Değerle ilgili yazışma sürerken aracın hasarlı hâline teklif toplamaya devam edebilirsiniz. Böylece hesap netleştiğinde karşılaştırma yapacağınız rakamlar da elinizde hazır olur.
Bu çıkış noktasından ne düşüleceği ise tamamen aracın kime bırakılacağına bağlıdır. Genel şartlarda iki yol vardır: araç sigortacıya bırakılır ya da hasarlı hâliyle sizde kalır. İki yolun farkı aşağıdaki tabloda yan yana görülebilir.
| Konu | Araç sigortacıya bırakılırsa | Araç sizde kalırsa |
|---|---|---|
| Hesabın çıkış noktası | Rayiç değer | Rayiç değer |
| Hesaptan düşülen | Sovtaj düşülmez | Aracın hasarlı hâlinin değeri, yani sovtaj bedeli |
| Aracın gideceği yer | Sigortacı aracı lisanslı bir depolama ya da işleme tesisine taşıtır | Araç sizde kalır; hurda işleminden sonra hurda olarak devredilebilir |
| Ödemenin şartı | Hurda tescil belgesi | Hurda tescil belgesi |
| Size kalan karar | Araçla ilgili süreç sigortacıya geçer | Aracı kime ve hangi bedelle vereceğinizi siz seçersiniz |
Tablodaki hesap poliçenizin özel şartlarından bağımsız değildir. Poliçenizde muafiyet, indirim ya da ek teminat gibi hükümler varsa ödenecek tutar bunlara göre değişebilir. Bu kalemleri sigortacınızdan yazılı olarak istemeniz, hesabı kendiniz yapabilmenizi ve iki yolu doğru karşılaştırmanızı sağlar. Sözlü bilgiyle karar vermek, sonradan habersiz olduğunuz kalemlerle karşılaşma riskini artırır.
Araç sizde kalırsa: sovtaj bedeli ve bir aylık süre
Aracı hasarlı hâliyle kendinizde tutmayı seçerseniz sigortacı, rayiç değerden aracın hasarlı hâlinin değerini düşerek öder. Düşülen bu tutara sovtaj bedeli denir. Mantığı basittir: araç sizde kaldığı için onun hasarlı hâldeki değeri de sizdedir ve sigortacı bu kısmı ödemez. Kalan değeri ise aracı değerlendirerek siz elde edersiniz.
Sovtaj bedeli hurda değeri değildir. Genel şartlarda düşülen tutar, aracın parçaları ve gövdesiyle birlikte kazadan sonraki hâlinin değeridir. Bu ayrım önemlidir, çünkü sağlam motoru, şanzımanı ve elektronik aksamı olan bir aracın hasarlı hâli, yalnızca hurda olarak görülmesinin çok ötesinde bir değer taşıyabilir. Sovtaj bedelini hurda fiyatlarıyla kıyaslamak bu yüzden yanıltıcı olur.
Sigortacı bildirdiği sovtaj bedelini bir ay süreyle garanti etmiş sayılır. Bu hüküm, bildirilen rakamın arkasında bir ay boyunca durulduğu anlamına gelir ve size aracı değerlendirmek için zaman tanır. Sürenin hangi tarihten başladığını ve sizin açınızdan tam olarak ne sağladığını, sovtaj bildirimiyle birlikte sigortacınızdan yazılı olarak öğrenin. Bildirim tarihini not etmek, süreyi kaçırmamanın en kolay yoludur.
İki yolun birbirinin alternatifi olduğunu da unutmayın. Sovtajın düşülmesi aracın sizde kalmasının karşılığıdır; tutar düşüldükten sonra aracı bir de sigortacıya teslim etmek genel şartlarda öngörülen bir seçenek değildir. Aracı sizde tutma kararını, bu yüzden aracı gerçekten değerlendirebileceğinizden emin olduktan sonra verin. Teklif toplamaya bildirim gelir gelmez başlamak, bir aylık süreyi verimli kullanmanızı sağlar.
Araç sigortacıya bırakıldığında süreç nasıl ilerler?
Aracı sigortacıya bırakmayı seçerseniz araç elinizden çıkar. Sigorta şirketi aracı çektirerek ömrünü tamamlamış araçlar için lisans almış bir tesise, yani geçici depolama alanına ya da bir işleme tesisine gönderir. Bu yolda hesaptan sovtaj düşülmez; ancak tazminatın ödenmesi yine hurda tescil belgesinin ibrazına bağlıdır. Belge işlemlerinin nasıl yürüyeceğini ve sizden hangi imzaların isteneceğini sigortacınız bildirir.
Bu yolun en büyük kolaylığı iş yükünü azaltmasıdır. Aracın taşınması, saklanması ve bir alıcı aranması sizin sorumluluğunuz olmaktan çıkar. Aracınız uzak bir otoparkta bekliyorsa ya da teklif toplamaya vaktiniz yoksa bu kolaylık önemli bir avantajdır. Buna karşılık aracın hasarlı hâlinde kalan değer de sizde kalmaz; hesap rayiç değer üzerinden kapanır.
Hangi yolun sizin için daha kârlı olduğunu anlamanın yolu basit bir karşılaştırmadır. Aracı sigortacıya bıraktığınızda alacağınız tazminatı bir kenara yazın. Sonra aracı sizde tuttuğunuzda alacağınız tazminata, aracın hasarlı hâli için gelen teklifi ekleyin. İkinci toplam birinciden yüksekse aracı tutmak size fazladan bir tutar bırakır; değilse sigortacıya bırakmak daha sade bir yoldur.
Pratikte bu hesap, aracın hasarlı hâline gelen teklifin sovtaj bedelini aşıp aşmadığına bakmaya dönüşür. Hesaba aracı sizde tuttuğunuzda doğacak masrafları da katın: çekici, otopark ve belge işlemleri için yapacağınız harcamalar teklifin karşısına yazılmalıdır. Teklifi veren alıcı bu masrafları üstleniyorsa karşılaştırma sizin lehinize değişir. Teklifin hangi kalemleri kapsadığını yazılı sormak, rakamları doğru okumanızı sağlar.
Tazminat ödemesi hangi belgeyi bekler?
Tam hasarda tazminat, hurda tescil belgesi ibraz edilmeden ödenmez ve araç sahibine bırakıldığında da usul değişmez. Bu kural, aracı sizde tutsanız bile hurdaya çıkarma işleminin yapılması gerektiği anlamına gelir. Kural, tam hasarlı aracın tescil mevzuatına göre hurdaya çıkarılması gereken araç olmasının doğal sonucudur. Dosyanızın kapanması, bu işlemin tamamlanmasına bağlıdır.
Hurda kaydını, işlemin türüne göre bir noter ya da emniyetin trafik tescil birimi düzenler. İşlemden önce aracın üzerinde rehin ya da haciz şerhi bulunmamalıdır. Taşıt kredisi nedeniyle rehinli bir araçta önce bankadan kalan borcu öğrenmek, borcu kapatmak ve rehnin kaldırılmasını sağlamak gerekir. Hacizde ise şerhi koyduran alacaklı ve icra dosyası belirleyicidir; kaldırma yolunu bir hukukçudan öğrenin.
Hasarınız karşı tarafın zorunlu trafik sigortasından karşılanıyorsa da benzer bir usul uygulanır: tam hasarda hurda tescil belgesi, ağır hasarda ise “trafikten çekilmiştir” kaşeli tescil belgesi aranır. Trafik sigortası genel şartlarında 12/6/2026 tarihli ve 33278 sayılı Resmî Gazete ile yapılan değişiklikle, 1/7/2026’dan beri ağır hasar eksper raporuyla tespit edildiğinde bu belge, araç terk edilmese bile isteniyor. Kısacası hangi sigortadan ödeme alırsanız alın, belge işlemi ödeme takviminizin parçasıdır.
Belge sırası satışın zamanlamasını da belirler. Aracı sizde tutup bir alıcıya vermeyi düşünüyorsanız hurda işleminin satıştan önce mi, satışla birlikte mi yapılacağını önceden konuşun. Sigortacınızın sizden istediği belgelerin listesini yazılı almak, bu planı yaparken elinizdeki en sağlam dayanaktır. Liste elinizdeyken teslim gününü belgelerin hazır olacağı güne göre belirlemek kolaylaşır.
Tam hasarlı araç yeniden trafiğe çıkabilir mi?
Tam hasarlı bir araç, tescil mevzuatına göre hurdaya çıkarılması gereken araçtır. Hurdaya çıkarılan bir araç yeniden tescil edilemez ve yalnız hurda olarak el değiştirebilir. Bu yüzden “aracı kendim onarır, yeniden kullanırım” düşüncesi tam hasarda karşılık bulmaz: onarım ne kadar özenli yapılırsa yapılsın aracın kaydı yeniden açılmaz. Aracı onarıp kullanma planınız varsa kararın gerçekten tam hasar olup olmadığını önce kesinleştirin.
Genelgede klasik ve antika araçlar, sınırlı sayıda bulunan araçlar ve özel amaçlı araçlar için ayrı hükümler vardır; bu araçlarda oran ölçütü aranmaz. Aracınız bu gruplardan birine giriyorsa durumunu eksper raporuyla birlikte sigortacınıza ayrıca sorun. Genel kural ise açıktır: tam hasar, aracın trafik hayatının sona ermesi demektir. Bu sonuç, aracın değerinin artık parçalarından ve gövdesinden geldiğini de gösterir.
Ağır hasar ise bambaşka bir karardır. Onarım masrafı aracın değerinin yüzde altmışını aştığında ya da genelgenin Ek-1 listesindeki şasi kolu, tavan sacı, orta direk gibi parçalardan biri hasar gördüğünde eksper ağır hasar tespiti yapabilir. Ağır hasarlı araç trafikten çekilir; onarımdan sonra muayenesi geçerli hâle getirilip zorunlu trafik sigortası yapıldığında araç yeniden yola çıkabilir. Halk arasında “kısmi pert” denen durum budur ve tam hasardan farklı bir satış yolu gerektirir.
Elinize verilen belge bu iki kararı birbirinden ayırmanın en kısa yoludur. Tam hasarda süreç hurda tescil belgesiyle kapanır; ağır hasarda tescil belgesine “trafikten çekilerek tescil kaydı kapatılmıştır” şerhi düşülür ve belge size geri verilir. Hangisiyle karşı karşıya olduğunuzu bilmeden aracınız için teklif istemek, yanlış hesaplanmış rakamlara yol açar. Bu yüzden ilk konuşmada kararın türünü belgesiyle birlikte netleştirmek gerekir.
Vergi, poliçe ve diğer yükümlülükler ne olur?
Araç hurdaya çıkarılıp tescil kaydı silindiğinde motorlu taşıtlar vergisi yükümlülüğü, silinme tarihinden sonraki ilk dönemin başından itibaren sona erer. Kaydın silinmesine kadar geçen dönemlere ait vergi ise sizin sorumluluğunuzda kalır. Aynı kural trafikten çekilen ağır hasarlı araçlarda da geçerlidir ve araç yeniden trafiğe çıkarsa yükümlülük yeniden başlar. Gelir İdaresi Başkanlığı’nın motorlu taşıtlar vergisi rehberi bu konuyu ayrıca açıklar.
Zorunlu trafik sigortanızın ve kaskonuzun hurda işleminden sonra ne olacağı, poliçelerin özel şartlarına göre değişebilir. Kalan süre için prim iadesi yapılıp yapılmayacağını ve iadenin hangi tarihe göre hesaplanacağını sigortacınızdan sorun. Araç el değiştirdiğinde ise ayrı bir kural işler: zorunlu trafik sigortası poliçesi aracı satın alan kişiye devredilmez, devrin yapıldığı gün kendiliğinden biter ve kalan günler için prim iadesi yapılır. On beş gün içinde satışı sigortacınıza bildirmek de kanuni bir yükümlülüktür.
Aracın üzerinde vergi, trafik idari para cezası ya da geçiş ücreti borcu olup olmadığını işlemlerden önce öğrenmeniz de yararlıdır. Bu borçlar noterde yapılan satışlarda devre engel oluşturur ve beklenmedik bir gecikmeye yol açabilir. Borç sorgulamasını e-Devlet üzerinden ya da ilgili kurumdan yapabilir, varsa borcu işlem gününden önce kapatabilirsiniz. Dosyanızın her aşamasında elinizde güncel bir borç dökümü bulunması işleri hızlandırır.
Karar vermeden önce izlenecek sıra
Pert kararından sonra ilk iş, eksper raporunun ve sigortacının yazılı bildiriminin bir kopyasını almaktır. Bildirimde rayiç değerin, varsa sovtaj bedelinin ve poliçe kesintilerinin ayrı ayrı yazdığından emin olun. Sovtaj bedeli bildirildiyse bildirim tarihini not edin ve bir aylık sürenin başlangıcını sigortacınızla teyit edin. Sigorta teklifini kabul etmeden önce bu bilgilerin tamamını görmeniz, sonradan pişman olacağınız bir karar vermenizi önler.
İkinci adım, aracın hasarlı hâli için teklif toplamaktır. Teklif isterken eksper raporunu, aracın fotoğraflarını ve aracın beklediği yeri paylaşmanız, gelen rakamların gerçekçi olmasını sağlar. Teklifleri sovtaj bedeliyle ve aracı sigortacıya bırakmanın sonucuyla yan yana koyun; karşılaştırmaya çekici, otopark ve belge masraflarını da ekleyin. Hangi alıcının hangi masrafı üstlendiğini yazılı sormak, bu karşılaştırmanın doğru yapılmasını sağlar.
Üçüncü adım belge planıdır. Hurda işleminin kim tarafından ve hangi sırayla yapılacağını, rehin ya da haciz şerhi varsa nasıl kaldırılacağını ve tazminatın hangi belgeyle ödeneceğini netleştirin. Belge planı olmadan teslim edilen bir araç, tazminat dosyanızın beklemesine yol açabilir. Planı sigortacınızın istediği belgelerin listesine göre kurmak en güvenli yoldur.
PertCar olarak tam hasarlı araçları bulunduğu yerden satın alıyoruz. Fotoğraflar ve sigorta dosyası üzerinden söylediğimiz rakam, aracı görmeden yapılmış bir ön değerlendirme olarak kalır; kesin teklif, aracı durduğu yerde ekspertiz gözüyle inceledikten sonra netleşir. Aracı sizde tutmayı düşünüyorsanız teklifimizi sigortacının bildirdiği sovtaj bedeliyle yan yana koyabilir, hurda işleminin sırasını ve teslim gününü birlikte planlayabiliriz. Araç satışı yapmıyoruz; yalnızca araç alıyoruz.
Merak Edilenler
Sıkça Sorulan Sorular
Pert çıkan araç için sigorta ödemeyi ne zaman yapar?
Ödeme, hurda tescil belgesi sigortacıya ulaştıktan sonra yapılır; aracın sizde kalması ya da sigortacıya bırakılması bu şartı değiştirmez. Bu yüzden ödeme takviminiz, hurda işleminin ne zaman tamamlanacağına bağlıdır. Araç üzerinde rehin ya da haciz şerhi varsa önce onun kaldırılması gerekir. Eksik belgeleri sigortacınızdan yazılı bir liste olarak isteyin ve belgeleri teslim ettiğinizi gösteren bir yazı ya da e-posta saklayın; sonraki yazışmalarda işinizi kolaylaştırır.
Aracı sigortaya bırakırsam tazminattan sovtaj bedeli düşülür mü?
Hayır; genel şartlarda sovtaj bedelinin düşülmesi, aracın hasarlı hâliyle sizde kalmasının karşılığıdır. Aracı sigortacıya bıraktığınızda hesap rayiç değer üzerinden yapılır ve araç, sigortacının yönlendirdiği lisanslı bir tesise çekilir. Sovtajın düşülüp aracın yine de sigortacıya bırakıldığı bir seçenek genel şartlarda yer almaz; poliçenizdeki muafiyet gibi özel kesintiler ise ayrıca uygulanabilir; tutarlarını kararınızdan önce yazılı olarak öğrenin. Aracı tutmanın size kazandırıp kazandırmayacağını görmek için hasarlı hâline gelen teklifi sovtaj bedeliyle karşılaştırın.
Sigortanın bildirdiği sovtaj bedelinden daha düşük teklif alırsam ne olur?
Kasko genel şartlarına göre sigortacının size bildirdiği sovtaj rakamı, bildirimden sonraki bir ay boyunca onun garantisi altında sayılır. Bu hüküm, aracın hasarlı hâline o süre içinde daha düşük teklif gelmesi ihtimaline karşı size bir dayanak verir ve pazarlıkta elinizi güçlendirir. Hükmün sizin dosyanızda nasıl işletileceğini ve sürenin hangi tarihten başladığını sigortacınızdan yazılı olarak sorun. Süre dolduktan sonra aynı dayanağın sürüp sürmediği belirsiz kalabileceği için teklif toplamaya bildirim gelir gelmez başlamak yararlıdır.
Tam hasarlı aracın kaydı onarımdan sonra yeniden açılır mı?
Hayır; tam hasar kararı verilen aracın kaydı hurda işlemiyle kapanır ve tescil mevzuatı bu aracın yeniden tescil edilmesine izin vermez. Onarımın kalitesi bu sonucu değiştirmez; araç bundan sonra yalnız hurda olarak el değiştirebilir. Yeniden trafiğe çıkabilen araç ağır hasarlı araçtır: trafikten çekilir, onarım, geçerli muayene ve zorunlu trafik sigortasıyla tekrar yola çıkabilir. Bu yüzden kararın hangisi olduğunu eksper raporundan mutlaka teyit edin.
Eksper raporunda tam hasar mı ağır hasar mı yazdığını nasıl anlarım?
Raporda kararın türü ve dayandığı tespitler yazılıdır: tam hasar kararı, onarım masrafının aracın değerini aştığı ve aracın onarım kabul etmediği tespitine dayanır. Ağır hasar ise masrafın değerin yüzde altmışını aşmasıyla ya da Ek-1 listesindeki bir parçanın hasar görmesiyle verilebilir. Elinize verilecek belge de ipucu taşır: tam hasarda süreç hurda tescil belgesiyle, ağır hasarda “trafikten çekilmiştir” kaşeli tescil belgesiyle ilerler. Emin olamadığınız bir ifade varsa sigortacınızdan kararın türünü yazılı olarak teyit etmesini isteyin.
Rehinli araç pert çıkarsa hurda işlemi nasıl yapılır?
Rehin şerhi kalkmadan araç hurdaya çıkarılamaz; haciz şerhi için de kural aynıdır. Kredinizin bulunduğu bankadan kapatma tutarını öğrenmeniz, borç kapandıktan sonra da rehnin kaldırıldığını gösteren yazıyı almanız gerekir. Tazminatın bankayla nasıl paylaşılacağı ve ödemenin kime yapılacağı poliçenize ve kredi sözleşmenize göre değişebilir; bunu hem sigortacınıza hem bankanıza yazılı olarak sorun. Şerh kalkmadan hurda işlemi tamamlanamadığı için bu yazışmaları erkenden başlatın.
Hurda işleminden sonra motorlu taşıtlar vergisi ödemeye devam eder miyim?
Hayır; hurda işlemiyle tescil kaydı silinen araçta vergi yükümlülüğü, silinmeyi izleyen ilk vergi döneminin başında sona erer ve araç için yeni bir vergi tahakkuk etmez. Kayıt silinene kadar geçen dönemlerin vergisi ise sizin sorumluluğunuzdadır. Bu yüzden işlem öncesinde vergi borcunuzu sorgulamanız ve varsa ödemeniz, sonradan karşınıza çıkabilecek bir borcu önler. Ayrıntıları Gelir İdaresi Başkanlığı’nın motorlu taşıtlar vergisi rehberinde bulabilir, borcunuzu e-Devlet üzerinden sorgulayabilirsiniz.
Aracı kendimde tutup PertCar’a satmak için ne yapmalıyım?
Eksper raporunu, sigortacının yazılı bildirimini ve aracın fotoğraflarını bize telefon ya da WhatsApp üzerinden iletin. Bu bilgilerle verdiğimiz ilk rakam ön değerlendirme niteliğindedir; aracı bulunduğu yerde gördükten sonra kesin teklifimizi sunarız. Teklifimizi sigortacının bildirdiği sovtaj bedeliyle karşılaştırıp kararınızı acele etmeden verebilirsiniz. Anlaşırsak hurda işleminin sırasını, gereken belgeleri ve teslim gününü sigortacınızın istediği belge listesine göre birlikte planlar, aracı çekiciyle bulunduğu yerden alırız.
Yazar Hakkında
PertCar
PertCar, kaza, arıza ya da sigorta süreci sonrasında satılmak istenen araçları Türkiye’nin her yerinde, aracın durduğu adreste satın alan bir firmadır. Araç satmıyor, ilan vermiyoruz; teklifimizin gerekçesini açıklıyor, devri noterde tamamlıyoruz.
- Hasarlı Araç Alımı
- Kazalı Araç Alımı
- Pert Araç Alımı
- Ağır Hasarlı Araç Alımı
- Motor Arızalı Araç Alımı
- Sel Hasarlı Araç Alımı
- Yanmış Araç Alımı
- Airbag İşlemli Araç Alımı
- Şanzıman Arızalı Araç Alımı
- Yürür Aksam Arızalı Araç Alımı
- Çekme Belgeli Araç Alımı
- Pert Teklifi Sonrası Araç Alımı
- Şase İşlemli Araç Alımı